
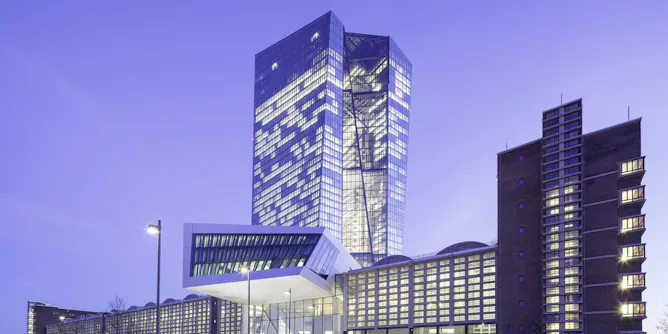
La hausse des taux et la fin des programmes de rachat d’actifs décidées pour endiguer l’inflation créent de nouvelles vulnérabilités pour les pays les plus endettés, Italie en tête.
Articles on Réserve fédérale (États-Unis)
Displaying 21 - 40 of 48 articles
La fin des politiques monétaires accommodantes, confirmée par le nouveau relèvement de taux de la BCE annoncé le 8 septembre, devrait continuer à peser sur les cours dans les prochains mois.
Plus de deux ans après le début de la pandémie de Covid et près de six mois après l’invasion russe en Ukraine, les cours ont connu de nombreuses corrections mais pas de décrochage brutal.
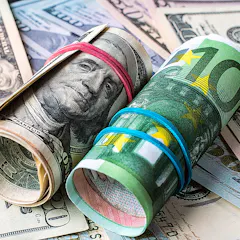
La zone euro se retrouve avec une devise affaiblie pour régler, en dollars, ses achats d’énergie et de matières premières dont les prix flambent.
En Europe, les taux directeurs vont être relevés pour la première fois depuis 10 ans. Trois mois plus tôt, la Réserve fédérale enclenchait le même mouvement. Pour quelles conséquences ?

Le relèvement d’un demi-point acté lors de la dernière réunion de la Réserve fédérale américaine intervient peut-être trop tard pour prévenir un ralentissement économique.

L’explosion des tarifs du gaz et des carburants risque d’accroître encore les inégalités socioéconomiques déjà exacerbées par deux années de crise sanitaire. Quelles sont les réponses possibles ?
Les différents rythmes d’inflation des deux côtés de l’Atlantique et les réponses monétaires envisagées face à la hausse des prix devraient entretenir la dépréciation de la devise européenne.
L’épuisement de la capacité fiscale peut conduire à un scénario de « dominance budgétaire » dans lequel la politique monétaire ajuste ses objectifs d’inflation pour préserver la solvabilité des États.
En cas de retour persistant de l’inflation, La Fed et la BCE seraient contraintes de relever leurs taux, quitte à casser la croissance, pour tenir leurs objectifs.
Importations, endettement, rebond du dollar… Le « moment keynésien » dans lequel s’engagent les États-Unis du président Joe Biden ne restera pas sans effet au-delà des frontières du pays.
Aux États-Unis, les économistes s’interrogent actuellement sur les risques d’un stimulus d’une ampleur de 1 900 milliards de dollars.
Une recherche montre que la BCE et la Fed, qui multiplient les explications publiques ces dernières années, ne parviennent pas à retenir l’attention de manière optimale.
Depuis les années 1970, les politiques monétaires américaines n’ont jamais permis de réduire le taux de chômage, supérieur à la moyenne, des minorités afro-américaines et hispaniques.
Les injections massives de liquidité ne déboucheront pas sur une résurgence de l’inflation mais sur une baisse durable de la croissance et un creusement des inégalités.
L'observation des cours pendant la crise du Covid-19 illustre une nouvelle fois que les marchés boursiers évoluent souvent sans lien avec les fondamentaux.
La BCE pourrait s’inspirer de la politique de contrôle des taux longs menée par Tokyo pour plafonner les coûts d’emprunt. Une stratégie qu’avait suivie la Fed dès 1942 puis au sortir de la guerre.
S’appuyant sur le précédent de la crise de 2007-2008, la banque centrale américaine intervient en outre massivement pour conforter la prééminence de la monnaie américaine.
La relance des programmes d’assouplissement quantitatif pourrait conduire à un financement des entreprises les plus fragiles au détriment de l’investissement dans les plus innovantes.
Une telle politique engloberait plus de bénéficiaires que les mesures d’assouplissement quantitatif et permettrait de relancer la croissance par la consommation.
Top contributors
-

Professeur des Universités en finance et en économétrie, Laboratoire LUMEN, Université de Lille
-
Maître de conférences en finance, laboratoire LUMEN, Université de Lille
-
Professeur associé en économie et sciences de la décision, HEC Paris Business School
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Maître de conférences en finance, laboratoire LUMEN, Université de Lille
-
Director of Economic Studies, IÉSEG School of Management
-
Economist, UNSW
-
Professeur d’Economie Internationale, SKEMA Business School
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Directeur Général Adjoint - Docteur en économie, EM Normandie
-
Professeur, Université de Lille
-
Senior Lecturer in Economics | Freelance Consultant, Sheffield Hallam University
-
Economiste, Chargé de cours, EM Lyon Business School
-
Professeur Associé en Economie et Finance, TBS Education
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management