

Dewan Perwakilan Rakyat resmi mengesahkan revisi ketiga atas Undang-undang Nomor 19 Tahun 2003 Tentang Badan Usaha Milik Negara pada Selasa, 4 Februari 2025. Salah satu poin yang menarik perhatian dalam revisi tersebut adalah landasan hukum tentang pembentukan superholding BUMN nasional.
Wacana ini bergulir dengan maksud supaya Indonesia memiliki perusahaan sekelas Temasek dari Singapura dan Khazanah asal Malaysia. Pemerintah pun akhirnya meluncurkan Badan Pengelola (BP) Investasi Danantara, sebuah superholding yang dirancang untuk mengawasi dan mengelola Badan Usaha Milik Negara (BUMN).
Namun, hal yang perlu digarisbawahi adalah: adakah urgensi memiliki BUMN superholding bagi negara? Sebab, bagaimanapun juga BUMN memiliki peran khusus dalam kesejahteraan publik. BUMN Indonesia bukan sekadar mesin penghasil laba, melainkan juga penopang kesejahteraan masyarakat dan pembangunan nasional.
Esensi tugas utama BUMN sebagai instrumen negara
Sejak awal berdirinya, BUMN di Indonesia berperan penting sebagai instrumen negara untuk meningkatkan kesejahteraan masyarakat. Entitas BUMN seperti PT Perusahaan Listrik Negara/PLN (Persero) dan PT Pertamina (Persero) tidak hanya berfokus pada keuntungan, tetapi juga harus mengedepankan kewajiban pelayanan masyarakat sesuai tugasnya di seluruh penjuru Nusantara.
Contohnya PLN. Meskipun menjadi pengelola tunggal penyediaan listrik nasional, PLN turut wajib menyediakan listrik hingga ke daerah 3T (tertinggal, terdepan, dan terluar).
Sementara itu, Pertamina, harus menyeimbangkan antara tujuan komersial dan mandat pemerintah untuk menjaga harga bahan bakar minyak tetap terjangkau. Ini terutama di wilayah-wilayah yang mungkin tidak menarik secara komersial bagi perusahaan swasta seperti menyediakan harga BBM satu harga di seluruh Nusantara.
Terlihat bahwa BUMN berfungsi sebagai perpanjangan tangan dari kebijakan pemerintah. Mereka berperan memastikan ketahanan energi, memfasilitasi distribusi pangan, dan berkontribusi pada pengentasan kemiskinan, menangani isu-isu yang jauh melampaui cakupan perusahaan biasa.
Namun, peluncuran induk usaha BUMN seperti Danantara akan memunculkan sentimen bahwa orientasi profit perusahaan negara lebih besar dari tujuan pelayanan publiknya. Hal ini berisiko menyebabkan kenaikan biaya untuk utilitas dasar atau berkurangnya akses ke layanan esensial seperti listrik, BBM, dan pangan, terutama bagi masyarakat berpenghasilan rendah yang bergantung pada tarif yang disubsidi pemerintah.
Menerka arah kebijakan superholding ideal
Danantara direncanakan akan dibentuk dengan mengkonsolidasikan Indonesia Investment Authority atau INA, PT Pertamina (Persero), PT PLN (Persero), dan BUMN-BUMN lainnya. Meski demikian, INA sebenarnya sudah berfungsi sebagai holding pengelola dana investasi dalam bentuk sovereign wealth fund dengan pengawasan dari Direktorat Jenderal Kekayaan Negara Kementerian Keuangan.
Hingga tahun 2023, INA memiliki portofolio yang mencakup kepemilikan saham di PT Bank Mandiri (Persero) Tbk, PT Bank Rakyat Indonesia (Persero) Tbk, Traveloka, berbagai proyek jalan tol era Jokowi, dan lainnya.
Danantara dan INA semestinya memiliki sinergi (atau visi ke depan) yang jelas, rencana gamblang seputar perombakan struktur perusahaan, dan sosisalisasi yang efektif. Ketiadaan ketiga hal ini akan dapat menimbulkan ketidakpastian terhadap investor. Pemerintah perlu memberi penjelasan yang komprehensif jika Danantara akan meningkatkan kinerja BUMN dan memberi kepastian investasi.
Tentunya, hal yang ingin dihindari adalah ketiadaan penambahan lapisan birokrasi melalui Danantara yang justru berdampak pada penambahan birokrasi atau ketiadaan penambahan lapisan birokrasi. Dari sudut pandang seorang investor, perbedaan antara INA dan Danantara juga belum jelas hingga saat ini (tulisan ini selesai ditulis).
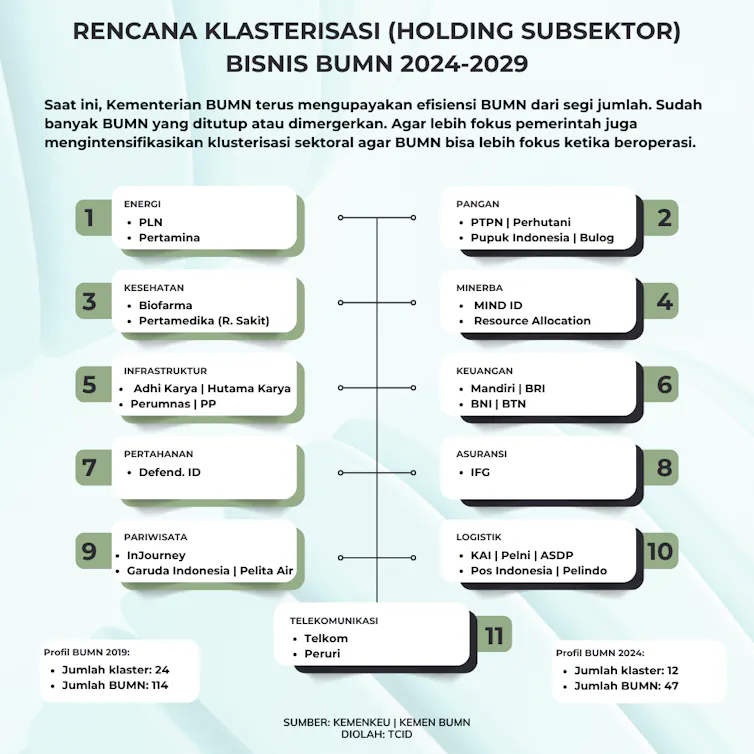
Pemerintah melalui Kementerian BUMN telah mengambil langkah-langkah signifikan dalam beberapa tahun terakhir seperti memangkas jumlah BUMN serta menutup anak-cicit perusahaan BUMN yang tidak diperlukan untuk meningkatkan efisiensi bisnis entitas pelat merah. Namun, dengan menambahkan lapisan atas melalui Danantara, ada risiko penambahan hierarki dan memperumit birokrasi, yang berpotensi menciptakan rantai rente baru.
Selain itu, penunjukan Muliaman Hadad sebagai calon kepala eksekutif pertama Danantara juga menjadi sorotan. Muliaman memiliki pengalaman panjang dalam peran regulator, termasuk sebagai Ketua Otoritas Jasa Keuangan (OJK) dan baru-baru ini sebagai Duta Besar Indonesia untuk Swiss. Meskipun ia adalah seorang birokrat yang terampil, memimpin sebuah superholding memerlukan tingkat keahlian korporat yang berbeda.
Perlu diperhatikan bahwa peran Muliaman sebelumnya sebagai penasihat senior di Investree menimbulkan pertanyaan lebih lanjut. Sebab, Investree merupakan perusahaan pinjaman online yang terlibat dalam dugaan kasus penipuan. Walaupun tidak terlibat dalam operasional, kasus Investree ini adalah salah satu yang kasus terbesar di industri pinjaman daring.
Butuh perbaikan perlahan
Ekosistem BUMN Indonesia memang memerlukan reformasi. Namun, bukan berarti kita harus terburu-buru melakukan restrukturisasi besar-besaran.
Daripada mengonsolidasikan semua BUMN di bawah satu entitas, pemerintah bisa mendahulukan reformasi hal fundamental seperti pemberantasan kolusi, korupsi, dan nepotisme secara bertahap yang tepat sasaran. Pemerintah dapat meningkatkan efesiensi, transparansi dan menghilangkan risiko korupsi di masing-masing BUMN. Dengan cara ini, kita bisa melakukan perbaikan dengan minimal risiko dan komplikasi dari sentralisasi penuh.
Temasek dan Khazanah memang patut dijadikan contoh sukses superholding di Asia. Keduanya telah berkembang menjadi entitas yang dihormati dengan portofolio global dan imbal hasil yang besar. Strukturnya memungkinkan otonomi yang besar, sehingga dapat mengejar keuntungan finansial tanpa campur tangan pemerintah sehari-hari.
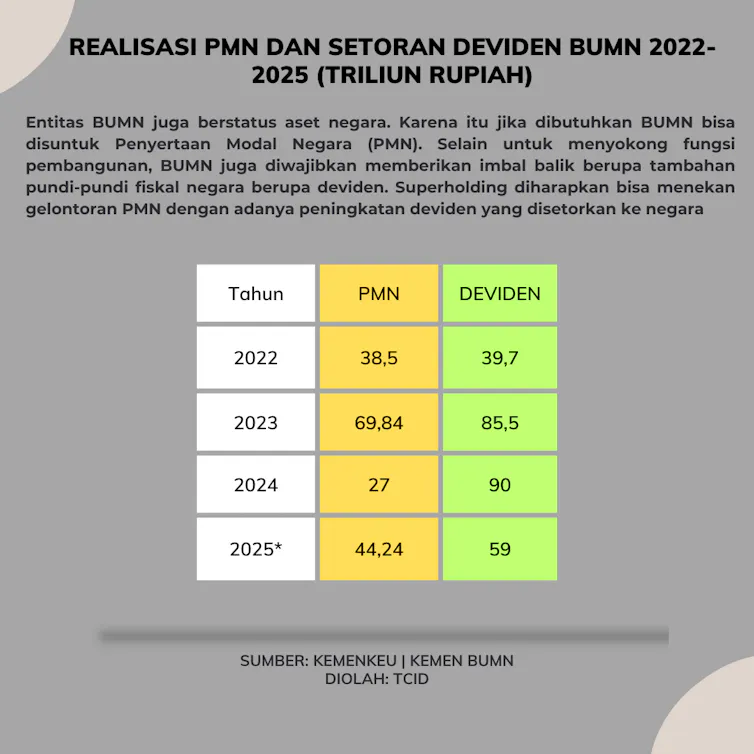
Di Singapura, Temasek beroperasi dengan pendekatan arms-length, alias bebas dari campur tangan pemerintah. Begitu pula Khazanah yang mengelola investasi dan tujuan pembangunan dalam struktur tata kelola secara hati-hati. Entitas ini beroperasi di negara-negara dengan tingkat korupsi yang relatif rendah dan budaya BUMN yang efisien.
Akan tetapi, situasi di Indonesia berbeda. BUMN berperan besar dalam meningkatkan kesejahteraan masyarakat. Ditambah lagi, mirip dengan INA, sepertinya Danantara hanya fokus pada portfolio investasi dalam negeri.
Pada akhirnya, kita perlu mempertimbangkan potensi manfaat Danantara terhadap risiko yang dapat mengganggu misi sosial BUMN. Tanpa adanya rencana yang jelas yang menghormati mandat kesejahteraan publik BUMN Indonesia, Danantara berisiko memprioritaskan keuntungan di atas layanan esensial.
Transparansi dan kepercayaan akan menjadi faktor kunci. Jika kemajuan Indonesia dalam memerangi korupsi dan meningkatkan akuntabilitas BUMN terancam oleh pembentukan superholding baru yang kompleks, Danantara mungkin akan membawa lebih banyak kerugian daripada manfaat.
Pertanyaan yang perlu dijawab adalah apakah Danantara benar-benar akan melayani kepentingan rakyat Indonesia, atau justru menambah keruwetan birokrasi?