

● Produk investasi obligasi korporasi kurang mendapat perhatian dari investor ritel atau eceran.
● Masyarakat Indonesia lebih banyak investasi ke surat berharga negara/SUN.
● Jaminan hukum dan mitigasi gagal bayar dinilai bisa meningkatkan tingkat kepercayaan masyarakat.
Obligasi korporasi atau surat utang perusahaan bisa menjadi sumber pendapatan tetap kita melalui pembayaran kupon berkala dan pengembalian dana pokok saat jatuh tempo. Uang yang kita tanamkan juga bisa mendukung pembiayaan kegiatan produktif bisnis sektor swasta.
Sayangnya, minat masyarakat terhadap obligasi korporasi masih rendah. Kontribusi pendanaan obligasi korporasi terhadap pendapatan nasional sangat kecil, hanya sekitar 0,64 persen terhadap Produk Domestik Bruto (PDB) Indonesia pada 2024.
Situasi ini mencerminkan dunia usaha masih sangat bergantung pada perbankan untuk mendanai aktivitas mereka.
Padahal, dengan pasar obligasi korporasi yang aktif dan terpercaya, pembiayaan masyarakat di sektor swasta bisa meningkat. Pada akhirnya, pasar ini bisa mendorong pertumbuhan ekonomi Indonesia yang selama ini stagnan di kisaran 4-5% per tahun.
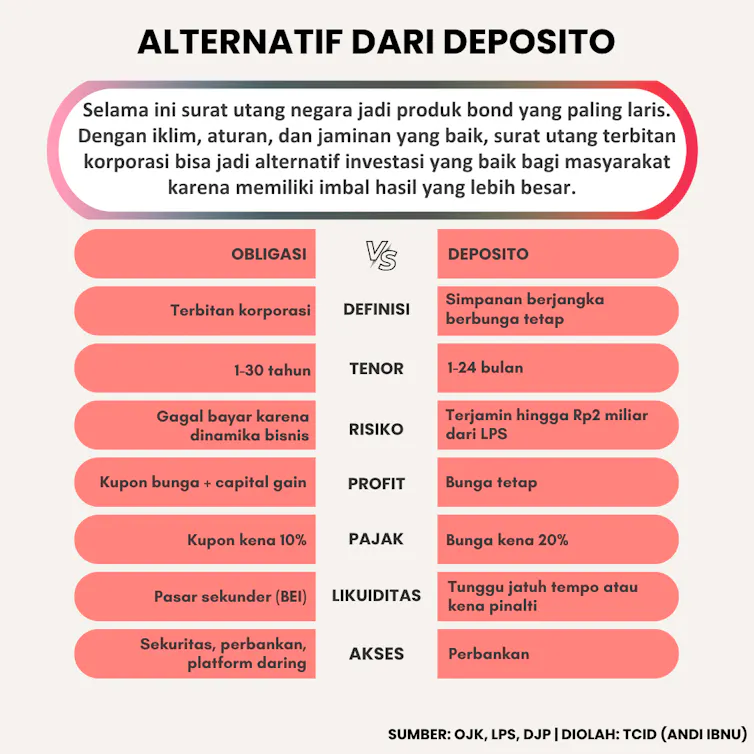
Selama ini, investor ritel (individu) baik domestik maupun asing lebih berminat pada instrumen utang yang diterbitkan negara (seperti SBN: Surat Berharga Negara). Tapi kemampuan negara dalam menerbitkan surat utang juga terbatas. Sebab, penerbitan instrumen surat utang negara bergantung pada “kesehatan” rasio utang terhadap PDB.
Fungsi surat utang negara pun berbeda: mendanai proyek-proyek pemerintah, seperti infrastruktur, pendidikan, atau kesehatan. Ini belum tentu mendukung langsung kebutuhan atau arah pertumbuhan bisnis dan perusahaan swasta.
Terlalu kaku dan kurang jaminan
Mayoritas investor obligasi korporasi nasional saat ini didominasi oleh institusi keuangan. Berdasarkan Penilai Harga Efek Indonesia (PHEI), pasar obligasi korporasi Indonesia pada 2024 dikuasai perusahaan asuransi dan dana pensiun (35,5 persen), reksa dana (25,83 persen), dan perbankan (20,24 persen). Sementara itu, pasar investor individual hanya tercatat 7,2 persen.
Komposisi seperti ini membuat pasar obligasi korporasi kurang dinamis, alias terbatas dalam perdagangan antar-investor (pasar sekunder). Sebab, investor dari institusi keuangan condong menimbun obligasinya sesuai kebutuhan dana jangka panjang.
Kecenderungan tersebut membuat frekuensi transaksi menjadi terbatas. Ini memang tidak salah. Namun imbasnya, likuiditas di pasar menjadi kurang menarik bagi investor individu.
Pertanyaannya, mengapa investor individu enggan masuk?
Salah satu alasannya bisa jadi karena nilai nominal lembaran obligasi (face value) yang terlalu mahal sehingga tak terbeli oleh mereka. Padahal, penerbit utang sebenarnya bisa menyesuaikan nilai obligasi untuk menjangkau segmen ritel.

Alasan lainnya adalah regulasi saat ini tidak inklusif dan berfokus pada investor institusi keuangan. Penerbit surat utang, contohnya, harus mematuhi aturan keterbukaan informasi yang ketat dan terperinci, tapi perlakuannya justru berbeda di tiap segmen.
Otoritas Jasa Keuangan (OJK), misalnya, memiliki aturan khusus obligasi korporasi yang diterbitkan hanya bagi “pemodal profesional” dan penawaran terbatas (private placement).
Transaksi yang melibatkan institusi besar atau “pemain besar” juga lebih longgar, mulai dari pengecualian kewajiban keterbukaan informasi tertentu hingga penyederhanaan dokumen.
Kelonggaran ini membuat penerbit cenderung menjual surat utangnya ke institusi keuangan, dibandingkan menerbitkan obligasi untuk semua kalangan.
Pendekatan yang terlalu berfokus pada institusi ini cenderung mempersempit akses publik ke pasar surat berharga. Transaksi yang berputar di segmen tertentu juga menghambat pengembangan produk surat berharga yang lebih bervariasi dan aman, seperti obligasi beragunan (secured bonds dan covered bonds).
Pembelajaran dari negara lain
Indonesia perlu belajar dari upaya negara lain membuat akses pasar obligasi yang lebih ramah dan aman bagi investor individu.
Di Inggris, Otoritas Keuangan mengusulkan pemberlakuan standar tunggal keterbukaan informasi yang berlaku umum, baik bagi obligasi bernilai besar maupun kecil. Bahkan, proposal ini dilengkapi panduan sederhana untuk membantu investor memahami produk yang mereka beli.
Di sisi lain, otoritas di Inggris dan Uni Eropa menerapkan pendekatan komprehensif berbasis risiko dalam menentukan segmentasi investor dan level perlindungan regulasi. Aturan ini menjamin perlindungan investasi yang lebih baik bagi investor ritel agar mereka bisa merasa lebih aman.
Selain kewajiban keterbukaan informasi, Eropa juga mewajibkan para perantara transaksi, seperti underwriter (penjamin) dan broker melakukan asesmen kesesuaian dan kelayakan produk yang mempertimbangkan profil investor. Harapannya, produk yang mereka tawarkan bisa lebih cocok dengan karakter dengan tujuan investasi klien.
Mereka juga harus tunduk pada standar eksekusi terbaik dan memberikan perlindungan penuh atas aset investor ritel. Meski di sisi lain, aturan ini juga memberikan ruang fleksibilitas bagi investor profesional.
Solusi perbaikan
Pasar ritel dapat menjadi kunci meningkatkan geliat pasar obligasi korporasi nasional. Indonesia perlu memperbaiki aturan pasar ini untuk mengerek minat investasi publik terhadap obligasi korporasi.
Salah satu yang terpenting adalah perlindungan hukum. Regulasi harus melindungi investor (terutama di level ritel) yang kedudukannya kerap lebih lemah dibandingkan penerbit korporasi. Proteksi bertujuan agar hak investor terlindungi, terutama untuk mencegah risiko kegagalan pelunasan utang penerbit obligasi saat jatuh tempo.
Kejelasan aturan akan meningkatkan kepercayaan bagi investor ritel sehingga mereka lebih banyak berinvestasi ke obligasi korporasi. Studi kasus penerapan mitigasi berbasis risiko di Eropa patut dipertimbangkan.
Selain itu, Indonesia juga perlu meningkatkan pemberdayaan perusahaan efek, baik yang berperan sebagai penjamin emisi (underwriter) di pasar perdana maupun perantara pedagang efek (broker) di pasar sekunder untuk memberi investor individu pilihan.
Regulasi standar kesesuaian dan kelayakan produk, serta kewajiban eksekusi terbaik dan perlindungan aset berpeluang mendongkrak daya tarik investor individu. Otoritas tentu perlu memberikan edukasi mengenai manfaat dan risiko investasi secara konsisten dan masif guna meningkatkan literasi masyarakat.