

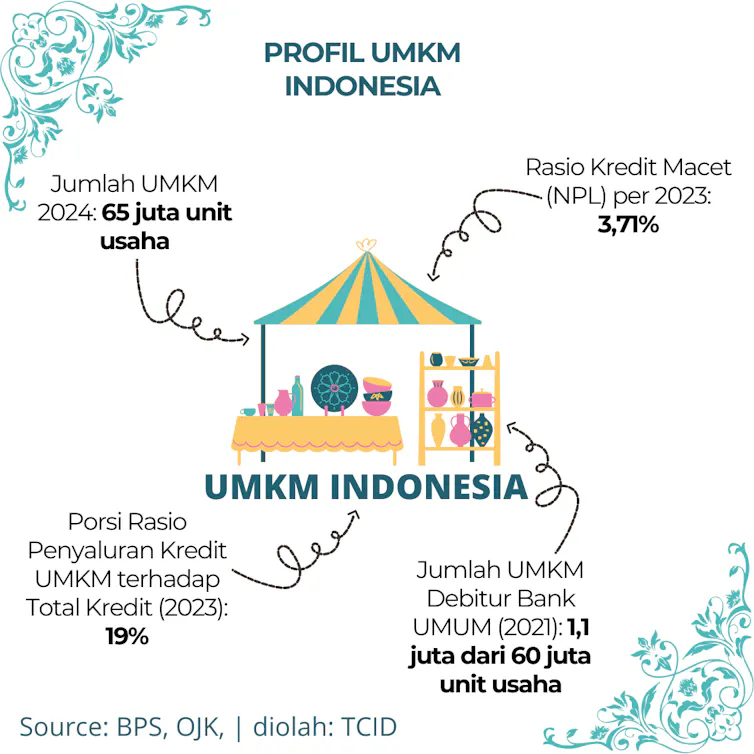
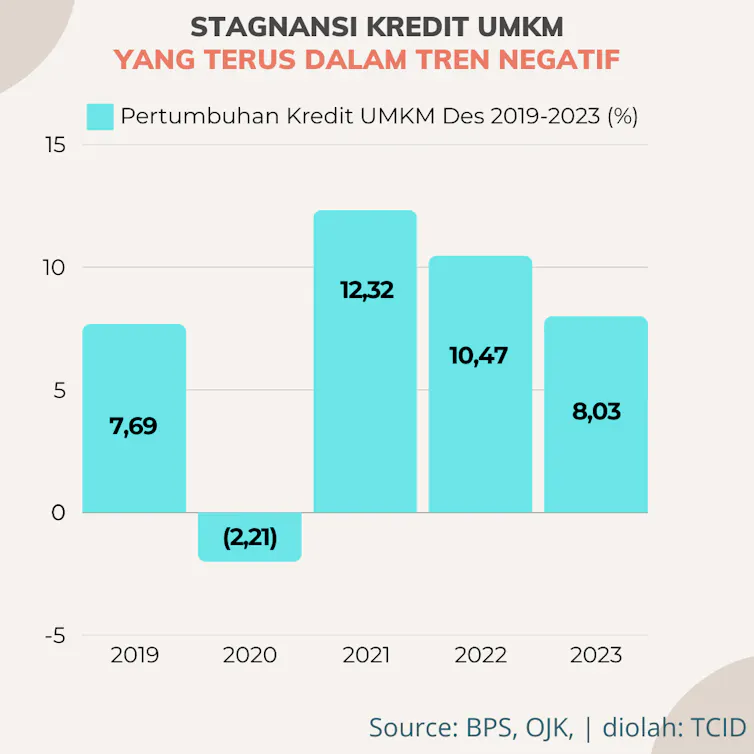
Sebagai tulang punggung ekonomi Indonesia, usaha mikro, kecil, dan menengah (UMKM), seringkali menghadapi kendala pembiayaan. Tidak terkecuali pada salah satu sumber pembiayaan terbesar yang bisa diakses UMKM yakni perbankan.
Namun, akses mereka terhadap perbankan seringkali terkendala oleh berbagai faktor, salah satunya adalah proses pengajuan dan penilaian kredit. Sebab perbankan memiliki sistem mitigasi risiko kreditnya yang mana bunga pinjaman jadi salah satu sumber pendapatan utama perbankan.
Lantaran prosedur dan kriteria yang ketat itulah, setiap UMKM harus menjalani proses pengajuan yang bisa dikatakan rumit dalam proses pengajuan kelayakan kredit. Keputusan pemberian pinjaman tidak hanya didasarkan pada data keuangan dan bisnis semata, tetapi juga dipengaruhi oleh faktor psikologis dan perilaku, termasuk bagaimana informasi disajikan dalam proposal pinjaman.
Namun meskipun terlihat sulit, keberterimaan pinjaman kredit dapat diusahakan. Salah satu faktor kuncinya adalah presentasi proposal pinjaman. Penelitian telah menunjukkan bahwa cara penyajian data dapat mempengaruhi perilaku pengambilan risiko dan keyakinan pembuat keputusan. Dalam konteks pemberian pinjaman, presentasi proposal yang efektif dapat meningkatkan kepercayaan bankir terhadap prospek usaha UMKM dan mengurangi persepsi risiko yang terkait.
Artinya, kualitas presentasi proposal, baik dari UMKM maupun dari petugas bank pengusul pinjaman, bisa jadi salah satu faktor penentu disetujuinya pinjaman.
Proposal ideal dalam pengajuan kredit UMKM
Industri perbankan di Indonesia sudah hadir sejak ratusan tahun lalu sehingga persyaratan pengajuan kredit juga. Di satu sisi, segmen UMKM merupakan salah satu segmen yang berisiko atau menantang bagi perbankan.
Berdasarkan temuan riset kami, perbankan memiliki penilaiannya tersendiri ketika memeriksa proposal dari calon debitur di segmen UMKM. Berikut poin-poin penting yang menjadi perhatian utama para perbankan:
1. Data personal dan prospektif pinjaman
Mencantumkan data lengkap seperti nama perusahaan, alamat, struktur modal, termasuk informasi profil tim manajerial.
2. Rekam jejak keuangan dengan perbankan
Cantumkan dengan detail rekam jejak pembiayaan entitas. Ini penting bagi perbankan untuk melakukan assesmen terhadap kredit yang akan diberikan. Jangan coba-coba lakukan window dressing atau tindak manipulasi lain, karena perbankan yang lebih tahu persoalan aliran uang.
3. Legalitas bisnis termasuk karakter manajerial
Hal yang tidak boleh dilupakan adalah berbagai macam dokumen legal. Dokumen tidak hanya sebatas legalitas badan usaha semata, melainkan berbagai dokumen legal direksi hingga status ketenagakerjaan karyawan.
4. Produksi
Data lengkap aset dan inventaris seperti lokasi bisnis, modal penunjang (mesin, peralatan, dan kendaraan), kapasitas produksi, informasi tentang rekan supplier, dan belanja barang modal dan mentah.
5. Penjualan
Informasi mengenai bisnis mencakup target market, histori penjualan, profil konsumen, dan proyeksi penjualan di masa depan.
6. Kapabilitas (kemampuan) bayar
Poin ini mungkin bisa menjadi salah satu penentu penting apakah permohonan kredit yang diajukan bisa disetujui. Karena itu penting bagi calon debitur untuk menyajikan laporan keuangannya secara lengkap mulai dari neraca laba/rugi, perubahan modal, hingga laporan arus kas. Ini menjadi fundamental bagi perbankan untuk melakukan analisis kredit terhadap kemampuan bayar calon debitur.
7. Kolateral/jaminan
Taksiran yang dipatok para perbankan untuk menjadi kolateral pinjaman. Ini termasuk porsi saham, aset tetap, deposito. Lokasi kantor, nominal aset, dan asuransi juga menjadi poin pendukung penting bagi perbankan untuk menaksir kolateral calon debitur.
Tak hanya isi, gaya penyampaian juga krusial
Riset kami terhadap 12 bankir yang terdiri dari 6 kelompok yang menangani segmen UMKM di sebuah bank BUMN. Mereka diminta untuk mempelajari proposal pinjaman. Proposal tersebut dirancang untuk menguji bagaimana presentasi yang berbeda mempengaruhi persepsi risiko dan keyakinan pengambilan keputusan. Eksperimen dilakukan melalui konferensi video daring dengan durasi 60 menit.
Selama pertemuan, setiap kelompok diminta untuk menganalisis, mendiskusikan, dan memutuskan apakah akan menyetujui proposal pinjaman yang diajukan. Data dikumpulkan melalui observasi, rekaman diskusi, dan kuesioner.
Hasilnya menunjukkan bahwa gaya presentasi proposal pinjaman sangat berpengaruh terhadap keputusan pemberian pinjaman.
Bahkan penggunaan kata juga berperan krusial ketika mengajukan pembiayaan ke perbankan. Pihak kreditur (perbankan) akan lebih menerima ucapan “Beberapa pengajuan jaminan sedang berproses” ketimbang “Ada pengajuan jaminan yang mengalami keterlambatan/ masalah”. Meskipun pihak perbankan mengetahui bahwa debitur tersebut pernah menghadapi permasalahan pengajuan kredit.
Presentasi yang terstruktur rapi, data yang akurat, dan penyampaian yang jelas, mampu meningkatkan kepercayaan bankir dan mengurangi persepsi risiko. Sebaliknya, presentasi yang berantakan, data yang lemah, dan penyampaian yang kurang meyakinkan, justru membuat bankir ragu dan akhirnya pinjaman pun sulit didapat.
Meskipun belum ada penelitian sebelumnya mengenai hubungan antara presentasi proposal dan format dokumen, jenis font, dan ukuran font, riset kami menemukan bahwa faktor-faktor dasar tersebut berperan cukup krusial.
Format penyajian informasi dalam proposal mempengaruhi akurasi dan kecepatan keputusan, tergantung pada kompleksitas tugas. Untuk tata ruang yang sederhana dan kompleks tugas, format presentasi yang ramah bisa diperjelas maksudnya apa, mungkin bisa diperjelas dengan gambar juga menghasilkan akurasi keputusan lebih tinggi.
Selain itu, format spasial memimpin untuk waktu pengambilan keputusan yang lebih cepat di semua jenis tugas, kecuali untuk tugas-tugas simbolik yang kompleks, di mana grafis dan format tabel menghasilkan waktu keputusan yang sebanding. Untuk memastikan keputusan kredit yang obyektif, bank harus: memberikan standar dan komprehensif format informasi proposal pinjaman.
Faktor-faktor lain yang juga mempengaruhi keputusan pemberian pinjaman antara lain pengalaman bankir, pengetahuan tentang industri UMKM, dan tekanan dari manajemen. Penelitian ini juga menemukan bahwa diskusi kelompok dapat membantu mengurangi bias individu dan meningkatkan kualitas Keputusan.
Presentasi oke, pinjaman aman
Gaya presentasi proposal adalah aspek penting yang perlu dipertimbangkan dalam konteks pengambilan keputusan, khususnya di lembaga keuangan tempat persetujuan pinjaman didasarkan pada evaluasi yang komprehensif. Dengan menjelajahi dampak gaya penyajian data pada pengambil keputusan perilaku, penelitian ini dapat memberikan wawasan yang berharga terkait potensi bias dan kesalahan sistematis yang mungkin timbul akibat persepsi risiko.
Metode antisipasi dan intervensi bisa diterapkan untuk meningkatkan akurasi pengambilan keputusan, khususnya pada kredit UMKM dengan karakteristiknya yang unik. Penelitian ini membuktikan bahwa presentasi proposal pinjaman yang baik adalah kunci sukses mendapatkan modal usaha. Dengan presentasi yang baik dan terstruktur, UMKM bisa meyakinkan bankir bahwa bisnis mereka layak dibiayai. Sehingga, pembiayaan perbankan untuk UMKM menjadi lebih mudah diakses.