
Uma questão antiga permanece relevante: por que a escravidão se expandiu e persistiu em sociedades coloniais do Atlântico? Por que durou décadas, mesmo diante de alternativas e transformações econômicas?
A resposta comum é simples: a escravidão persistiu porque era lucrativa. Mas aqui está a pergunta mais importante: lucrativa para quem e por quais mecanismos?
Parte da resposta vai além do trabalho forçado. A escravidão foi um sistema de produção e coerção, mas também operou como infraestrutura financeira.
Garantia ampliou o crédito e sustentou investimentos
Em economias escravistas a possibilidade de transformar pessoas em propriedade juridicamente reconhecida gerou um tipo específico de garantia. Essa garantia ampliou o crédito e sustentou investimentos.
Em pesquisa recente, eu e meu colega Erik Green comparamos o Brasil, Estados Unidos e a Colônia do Cabo, atual África do Sul. A comparação aponta uma regularidade: em diferentes economias coloniais, pessoas escravizadas foram usadas como garantia em operações de crédito.
Nos Estados Unidos, fazendeiros hipotecavam pessoas escravizadas para financiar expansão territorial e compra de equipamentos. Na Louisiana e Virgínia, mais de 40% das hipotecas após a independência envolviam garantia humana.
Na Colônia do Cabo, o primeiro registro é de 1731: um fazendeiro hipotecou pessoas escravizadas junto à Igreja Reformada Holandesa. A prática se generalizou: no século XIX, pessoas escravizadas eram o principal ativo hipotecável da colônia.
Pessoas concentravam mais valor que qualquer outro ativo
No Brasil, o mecanismo aparece com nitidez pela escassez de liquidez. No Nordeste, a terra agrícola valia cerca de um décimo do preço de uma pessoa escravizada. Pessoas concentravam mais valor que qualquer outro ativo e, por isso, viraram a base para garantias.
Mas valor não basta. Para o credor, o essencial é poder tomar e vender a garantia. Regras anteriores dificultavam separar pessoas escravizadas das fazendas onde permaneciam. Isso enfraquecia a garantia e restringia o crédito.
O ponto de inflexão está numa mudança legal. Em 1864, reformas na legislação hipotecária mudaram esse cenário. As novas leis facilitaram liquidações envolvendo pessoas escravizadas como garantia. Em termos práticos, a lei tornou mais fácil transformar garantia em venda. Em termos substantivos, fortaleceu a capacidade legal de deslocar e vender seres humanos para satisfazer obrigações financeiras.
Banco do Brasil aceitava escravizados como parte da garantia
Quando a execução fica mais simples, o mecanismo se formaliza. Em 1866, no acordo com o governo, o Banco do Brasil criou a primeira estrutura formal do país para empréstimos com garantia. O banco aceitou pessoas escravizadas como parte dessa garantia, convertendo 25 mil contos (25 bilhões de réis), de dívidas existentes em empréstimos lastreado por escravizados. A partir daí, esse uso de pessoas como garantia deixa de ser apenas uma prática dispersa e passa a integrar operações financeiras de grande escala.
Registros regionais reforçam essa centralidade. Em Campinas, os valores hipotecados de 1865 a 1869 ultrapassaram 2,2 bilhões de réis e, dentro das hipotecas rurais, pessoas escravizadas eram a garantia central.
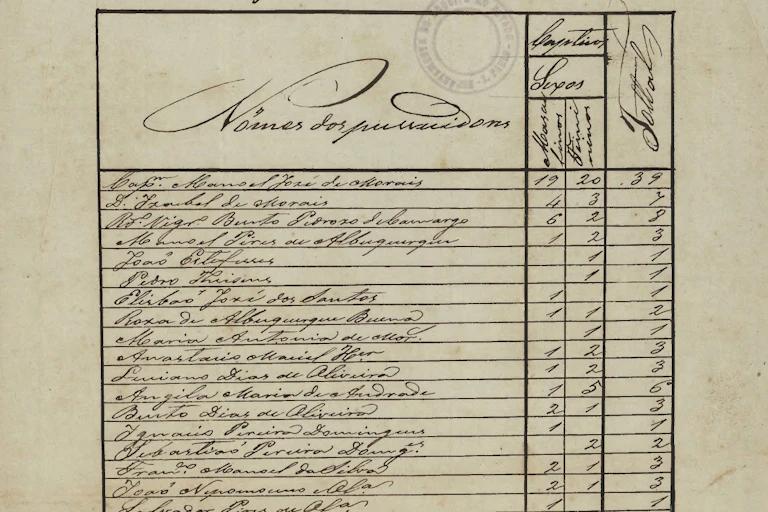
Essa lógica também aparece nos contratos. Em 1866, Francisco Vilela tomou meio bilhão de réis emprestados com uma casa comissária. Como garantia, ofereceu sua fazenda, seu cafezal e 250 pessoas escravizadas. Na prática, isso significava listar, avaliar e vincular pessoas a dívidas.
A comparação atlântica é decisiva para o alcance teórico porque reposiciona a própria pergunta sobre a persistência do regime escravista. Se a escravidão durou tanto porque era rentável, tanto a exploração laboral quanto a financeira contribuíram para tal.
O ponto comum não é a violência em si, mas transformar pessoas em garantia vendável. Outros sistemas coercitivos eram violentos, mas não convertiam pessoas em ativos financeiros mobilizáveis.
Essa diferença sustenta a proposta de reconceituar a escravidão também como sistema de direitos de propriedade, e não apenas como arranjo de trabalho.
A relevância contemporânea está em reconhecer que uma parte da arquitetura do crédito no Brasil se consolidou quando o Banco do Brasil aceitou pessoas escravizadas como garantia e quando o Estado ajudou a tornar essa garantia mais fácil de liquidar.
Isso não foi um detalhe periférico. Foi um modo de definir o que podia ser transformado em riqueza líquida, quem podia acessar crédito em grande escala e quais tipos de propriedade eram consideradas seguras.
Arranjo permitia que dívidas podiam ser pagas com o corpo de outras pessoas
Enxergar a escravidão como garantia em operações de crédito muda a leitura da própria violência do sistema. Não era apenas trabalho extraído no cotidiano. Era também um arranjo em que dívidas de uma pessoa podiam ser pagas com o corpo de outra.
A consequência é direta: o crédito não era apenas financiado pela escravidão. Ele era garantido pela possibilidade legal de separar pessoas de suas fazendas, deslocá-las e vendê-las para liquidar obrigações assumidas por terceiros.
Essa dimensão financeira explica a persistência do sistema. A escravidão não era apenas trabalho forçado. Era também a base dos sistemas de crédito no Atlântico.